Cómo lograr la aprobación de tu préstamo hipotecario
En este artículo, te mostraré cómo prepararte para que aprueben tu préstamo hipotecario. Con la experiencia que he acumulado en el sector financiero, he visto que una buena preparación puede marcar la diferencia entre la aprobación y el rechazo de un préstamo. Aquí encontrarás pasos concretos y ejemplos prácticos.
Conseguir un préstamo hipotecario puede ser un proceso complicado. Muchas personas se sienten abrumadas al pensar en todos los documentos necesarios y las condiciones del prestamista. Sin embargo, con una buena preparación, puedes facilitar mucho el proceso. He trabajado con clientes que han tenido éxito en este ámbito y quiero compartir algunas estrategias que pueden ayudarte.
La clave para que tu préstamo hipotecario sea aprobado radica en la preparación. Aquí hay algunos pasos concretos que puedes seguir:
Además, es importante entender tu capacidad de endeudamiento. Los prestamistas suelen utilizar el ratio deuda-ingreso para evaluar tu situación financiera.
Juan decidió comprar su primera casa. Antes de solicitar su préstamo, revisó su crédito y encontró un error que le estaba afectando. Al corregirlo, aumentó su puntaje significativamente. También ahorró el 20% del valor total de la vivienda como pago inicial. Finalmente, su solicitud fue aprobada sin problemas.
María había intentado obtener un préstamo antes y fue rechazada. Esta vez decidió preparar mejor su documentación y ahorró más dinero para el pago inicial. Al final, pudo obtener una tasa de interés favorable y su préstamo fue aprobado rápidamente.
Luis consultó a un asesor financiero antes de solicitar su préstamo. Este le ayudó a entender sus opciones y mejorar su perfil crediticio. Con esta guía, pudo presentar una solicitud sólida y fue aprobado en poco tiempo.
Si quieres asesoría personalizada sobre préstamos hipotecarios, ¡no dudes en contactarme!
Tu hogar está a un paso, déjame ayudarte a hacerlo realidad.
¿Listo para dar el siguiente paso? Estoy aquí para guiarte.
El puntaje mínimo varía según el prestamista, pero generalmente se recomienda tener al menos 620 para acceder a mejores condiciones.
Necesitarás tus recibos de sueldo, declaraciones de impuestos, información sobre activos y pasivos, y una identificación válida.
Es una medida que compara tus ingresos mensuales con tus obligaciones de deuda. Los prestamistas suelen buscar un ratio inferior al 43%.
A menudo se requiere entre el 3% y el 20% del precio de compra de la vivienda. Ahorrar más puede mejorar tus posibilidades de aprobación.
Sí, existen programas gubernamentales que ofrecen asistencia con los costos del cierre para compradores de vivienda por primera vez.
Soy Marisa Hernández, experta en préstamos hipotecarios con años de experiencia en el sector. Si deseas obtener más información o necesitas asesoría personalizada, no dudes en contactarme al (754) 715-3825. Estoy aquí para ayudarte a hacer realidad la compra de tu hogar.
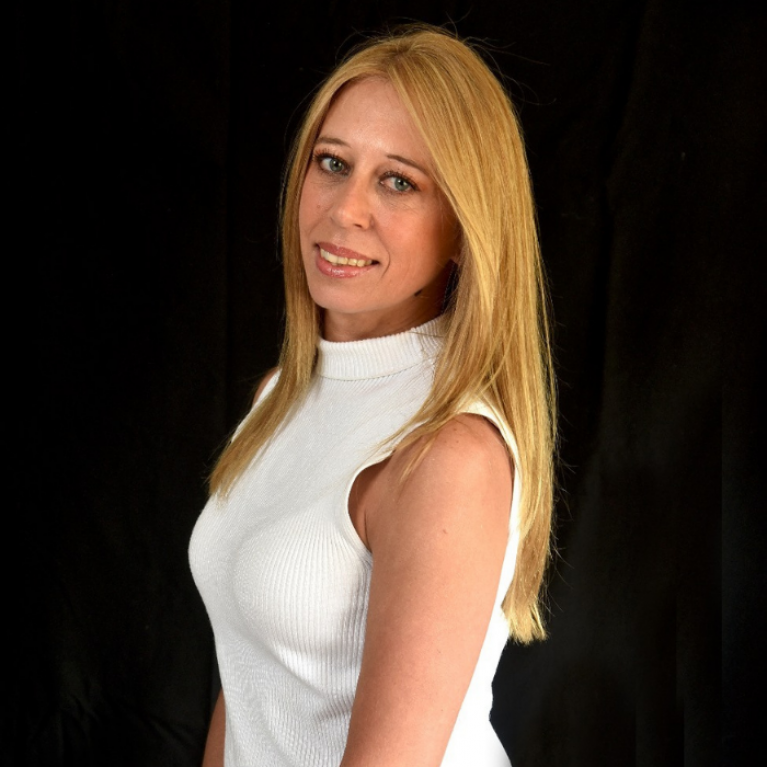
Soy Marisa Hernandez una agente inmobiliaria en Fort Lauderdale con más de 5 años de experiencia ayudando a familias primerizas a comprar su primera casa con claridad y seguridad. Su enfoque combina honestidad, educación y negociación estratégica para proteger cada paso del proceso. Sus clientes destacan su puntualidad, rapidez y compromiso absoluto.
Más que cerrar ventas, Marisa construye estabilidad para familias que desean dejar la renta y comenzar a crear patrimonio.
Costos de cierre: lo que debes saber al comprar casa
Los costos de cierre son gastos adicionales que se deben considerar al comprar una propiedad. Incluyen honorarios, impuestos y otros gastos. Entender estos costos es esencial para evitar sorpresas y planificar adecuadamente el presupuesto de compra.
Closing Costs para Compradores Primerizos en Broward
Los closing costs en Broward son gastos adicionales al precio de compra de una vivienda. Varían entre el 2% y el 5% del precio total y pueden incluir tarifas legales, seguros y otros cargos. Es crucial para compradores primerizos conocer estos costos para planificar su presupuesto.
Ahorra para tu Down Payment en Fort Lauderdale
Este artículo ofrece estrategias prácticas para ahorrar para el 'down payment' de una vivienda en Fort Lauderdale mientras se paga renta. Se presentan ejemplos reales de personas que han logrado sus metas de ahorro a través de presupuestos, trabajos freelance y ventas de artículos.