Guía de Préstamos Hipotecarios para Compradores
En este artículo, exploraré los diferentes tipos de préstamos hipotecarios que puedes considerar al comprar tu primera casa. Comprender estos préstamos es esencial para tomar una decisión informada y adecuada a tus necesidades financieras.
Al buscar un préstamo hipotecario, te encontrarás con varias opciones. Cada tipo tiene características distintas que pueden beneficiarte dependiendo de tu situación financiera.
Estos son los préstamos más comunes. No están asegurados por el gobierno y suelen requerir un pago inicial del 20%. Sin embargo, hay opciones que permiten pagos más bajos.
Los préstamos respaldados por la Administración Federal de Vivienda (FHA) son ideales para compradores primerizos. Permiten un pago inicial tan bajo como el 3.5% y tienen requisitos crediticios más flexibles.
Si eres veterano o activo en las fuerzas armadas, los préstamos VA son una excelente opción. No requieren pago inicial y no necesitas seguro hipotecario, lo que puede hacerlos más asequibles a largo plazo.
¿Te gustaría saber más sobre cuál es el mejor préstamo para ti? ¡Contáctame!
Carmen es una joven profesional que decidió comprar su primera casa. Optó por un préstamo FHA debido a su bajo pago inicial. Esto le permitió mudarse rápidamente a su nuevo hogar sin ahorrarse una fortuna primero.
José, un veterano del ejército, eligió un préstamo VA para financiar su nueva casa. La ausencia de un pago inicial le facilitó la compra y le permitió destinar más dinero a la renovación de su propiedad.
No dudes en llamarme si quieres explorar tus opciones hipotecarias. Estoy aquí para ayudarte.
Alicia y Manuel son una pareja joven que eligió un préstamo convencional. Aunque el pago inicial fue más alto, disfrutaron de tasas de interés competitivas, lo que les ahorró dinero en el largo plazo.
Las decisiones sobre préstamos hipotecarios pueden ser abrumadoras, pero informarse es clave para encontrar la opción correcta para ti.
No esperes más para tomar el control de tu futuro financiero. ¡Hablemos sobre tus necesidades!
Generalmente, necesitarás identificación personal, comprobantes de ingresos, declaraciones de impuestos y detalles sobre tus activos y deudas.
Dependiendo del tipo de préstamo, el pago inicial puede variar desde el 3% hasta el 20%. Es recomendable tener al menos un 10% si consideras un préstamo convencional.
Sí, algunos préstamos como los FHA tienen requisitos más flexibles. Sin embargo, es posible que enfrentes tasas de interés más altas.
Es una protección para los prestamistas en caso de impago del préstamo. Es común en préstamos con pagos iniciales bajos.
Sí, después de cierto tiempo y con condiciones favorables del mercado, refinanciar puede reducir tu tasa de interés o cambiar la duración del préstamo.
Como experta en el sector inmobiliario, estoy aquí para ofrecerte la guía que necesitas en este proceso. No dudes en contactarme al (175) 471-53825. Estoy lista para ayudarte a encontrar la mejor solución hipotecaria para ti.
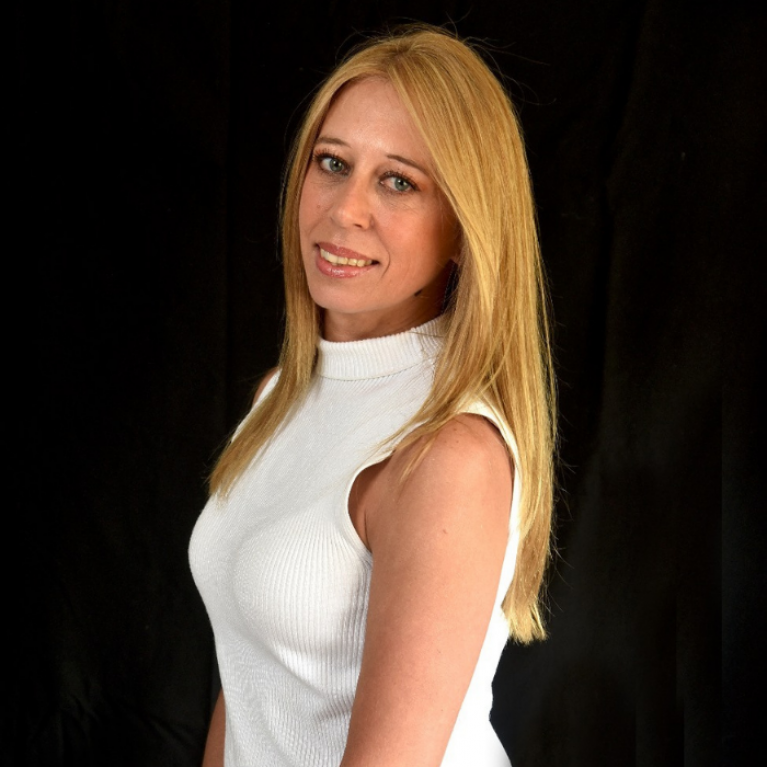
Soy Marisa Hernandez una agente inmobiliaria en Fort Lauderdale con más de 5 años de experiencia ayudando a familias primerizas a comprar su primera casa con claridad y seguridad. Su enfoque combina honestidad, educación y negociación estratégica para proteger cada paso del proceso. Sus clientes destacan su puntualidad, rapidez y compromiso absoluto.
Más que cerrar ventas, Marisa construye estabilidad para familias que desean dejar la renta y comenzar a crear patrimonio.
Costos de cierre en la compra de una casa
La compra de una casa implica más que solo el down payment. Es crucial considerar los costos de cierre, que varían entre el 2% y el 5% del precio de la propiedad. Este artículo explora esos gastos adicionales y ofrece ejemplos concretos para facilitar la planificación financiera.
Importancia de la Inspección al Comprar una Casa
La inspección al comprar una casa es crucial para evitar sorpresas costosas. Conocer el estado real de la propiedad permite negociar mejor y tomar decisiones informadas. Este artículo explora su importancia, aspectos a considerar y casos prácticos.
¿Necesito tener el dinero en el banco para comprar casa?
No es obligatorio tener todo el dinero en el banco para comprar una propiedad, pero sí contar con el enganche y gastos adicionales. Existen opciones como créditos hipotecarios, programas gubernamentales y acuerdos con vendedores que facilitan la compra.