Guía práctica para financiar tu vivienda ideal
La compra de una vivienda es uno de los pasos más importantes en la vida de cualquier persona. Sin embargo, entender el proceso de financiación puede ser un desafío. Este artículo ofrece una guía clara sobre cómo obtener financiamiento para tu hogar y las diferentes opciones disponibles.
Adquirir una vivienda no solo implica encontrar la propiedad ideal, sino también comprender cómo financiarla. La mayoría de las personas necesitan un préstamo hipotecario, y hay varias maneras de acceder a estos fondos. Conocer las opciones puede facilitar mucho el proceso.
No te quedes con dudas sobre cómo financiar tu casa. Pregúntame y te ayudaré a aclarar tus inquietudes.
Hay varias opciones disponibles para financiar la compra de una vivienda. Aquí algunas de las más comunes:
Juan decidió comprar su primera casa con un préstamo convencional. Su buen historial crediticio le permitió acceder a una tasa del 3.5%. Esto le facilitó planificar su presupuesto sin sorpresas.
María, una madre soltera, optó por un préstamo FHA debido a su bajo pago inicial del 3%. Esto le permitió adquirir su hogar sin comprometer demasiado su ahorro personal. Además, pudo utilizar el programa para recibir asistencia en costos de cierre.
No dejes pasar la oportunidad de conseguir el financiamiento adecuado para ti. Contáctame para obtener más información.
Carlos es veterano y eligió un préstamo VA. La ventaja principal fue que no tuvo que hacer un pago inicial. Esto le permitió mudarse rápidamente a su nueva casa sin preocupaciones financieras inmediatas.
Es un tipo de préstamo utilizado específicamente para comprar bienes raíces. Se garantiza con la propiedad misma, lo que significa que si no pagas, el prestamista puede tomar posesión del inmueble.
El monto del pago inicial varía según el tipo de préstamo. Para un préstamo convencional, puede ser del 20%, mientras que para préstamos FHA puedes comenzar con solo el 3%.
Tienes opciones, como los préstamos FHA, que son más flexibles con los requisitos crediticios. Sin embargo, tendrás que estar preparado para tasas de interés más altas.
Generalmente necesitarás comprobantes de ingresos, declaración de impuestos, estados bancarios y tu informe crediticio. Cada prestamista puede tener requisitos específicos adicionales.
Aparte del precio de compra, considera los costos de cierre, impuestos a la propiedad y posibles gastos de mantenimiento. Es importante tener un fondo adicional para estos imprevistos.
No estás solo en este proceso. Si tienes preguntas o necesitas ayuda personalizada, estoy aquí para apoyarte.
Marisa Hernández es una experta en financiamiento hipotecario con años de experiencia ayudando a personas a encontrar su camino hacia la compra de su hogar. Si necesitas orientación o tienes dudas sobre cómo proceder, no dudes en contactarme al 17547153825.
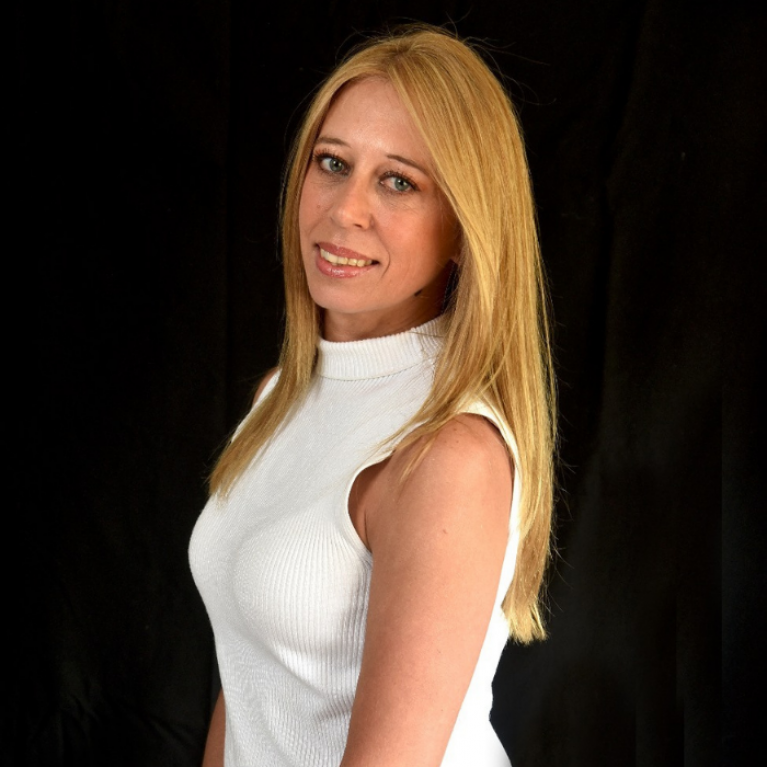
Soy Marisa Hernandez una agente inmobiliaria en Fort Lauderdale con más de 5 años de experiencia ayudando a familias primerizas a comprar su primera casa con claridad y seguridad. Su enfoque combina honestidad, educación y negociación estratégica para proteger cada paso del proceso. Sus clientes destacan su puntualidad, rapidez y compromiso absoluto.
Más que cerrar ventas, Marisa construye estabilidad para familias que desean dejar la renta y comenzar a crear patrimonio.
Requisitos Clave para Hipotecas en Florida
Este artículo explora los requisitos necesarios para calificar para una hipoteca en Florida. Se analizan aspectos como el puntaje de crédito, la relación deuda-ingreso, la estabilidad laboral y los ahorros para el pago inicial, junto con casos prácticos.
Claves para hacer una oferta en una propiedad
Hacer una oferta en una propiedad requiere una investigación cuidadosa. Es esencial evaluar el mercado, realizar inspecciones detalladas y considerar opciones de financiamiento. Este artículo ofrece consejos prácticos y estudios de caso para facilitar el proceso.
Gastos de Cierre: ¿Cuánto Debo Ahorrar?
Los gastos de cierre son costos adicionales que se presentan al comprar una vivienda, que varían entre el 2% y el 5% del precio de la propiedad. Es crucial planificar y ahorrar para estos gastos, que incluyen honorarios, impuestos y otros cargos asociados.