Préstamos Hipotecarios: Guía para Primeros Compradores
En este artículo, exploraremos el tema de los préstamos hipotecarios, un aspecto fundamental para quienes desean adquirir su primera casa. Comprender qué tipo de préstamo hipotecario es adecuado para ti puede marcar la diferencia entre una compra exitosa y una experiencia estresante. A través de ejemplos concretos, casos prácticos y recomendaciones, te guiaré en este proceso.
Adquirir una vivienda es uno de los mayores compromisos financieros que la mayoría de las personas asume en su vida. Por eso, elegir el préstamo hipotecario adecuado es esencial. Hay muchas opciones disponibles, pero cada una tiene sus propias características y requisitos. Aquí, desglosaremos estos aspectos para ayudarte a tomar decisiones informadas.
Los préstamos hipotecarios pueden clasificarse en diferentes categorías. Conocer las diferencias te ayudará a elegir el mejor para ti.
Cada tipo tiene ventajas y desventajas que es importante considerar. Tu situación financiera y tus planes a largo plazo influirán en la elección que hagas.
Juan y María son una pareja joven que decidió comprar su primera casa. Optaron por un préstamo FHA porque contaban con un bajo crédito y solo tenían ahorrado un 3% del precio total como pago inicial. Este tipo de préstamo les permitió adquirir su hogar sin necesidad de un alto pago inicial, lo cual fue clave para ellos.
Ana decidió comprar un apartamento en la ciudad. Como tenía buen crédito, eligió un préstamo a tasa fija con una duración de 30 años. Esto le ofrecía la seguridad de conocer exactamente cuánto pagaría cada mes, facilitando su presupuesto personal.
Carlos se sintió atraído por un préstamo a tasa ajustable porque inicialmente las tasas eran muy bajas. Sin embargo, después de dos años, vio cómo sus pagos comenzaron a aumentar significativamente cuando las tasas ajustadas subieron. Este caso destaca la importancia de entender los riesgos asociados con las tasas ajustables.
Si necesitas asesoramiento personalizado sobre préstamos hipotecarios, ¡no dudes en contactarme!
Un préstamo hipotecario es un tipo de financiamiento que se utiliza para comprar una propiedad. El banco o entidad prestamista garantiza el préstamo mediante la propiedad misma.
El pago inicial puede variar según el tipo de préstamo. Algunos programas permiten tan solo un 3% del precio de compra, mientras que otros pueden requerir hasta un 20%.
La tasa fija se mantiene constante durante todo el período del préstamo, mientras que la tasa ajustable puede cambiar después de un período inicial basado en índices del mercado.
Sí, muchas personas optan por refinanciar su hipoteca para obtener mejores tasas o ajustar los términos del préstamo según sus necesidades cambiantes.
No poder pagar tu hipoteca puede llevar a la ejecución hipotecaria. Es importante comunicarte con tu prestamista si enfrentas dificultades financieras.
No te quedes con dudas sobre tu futuro financiero. ¡Contáctame para más información!
Marisa Hernandez es una experta en préstamos hipotecarios con años de experiencia en ayudar a compradores primerizos a navegar por este proceso complejo. Si estás listo para dar el paso hacia tu nueva casa o tienes preguntas sobre qué opción es mejor para ti, no dudes en ponerte en contacto conmigo al (175) 471-53825. Estoy aquí para ayudarte a tomar decisiones informadas y seguras.
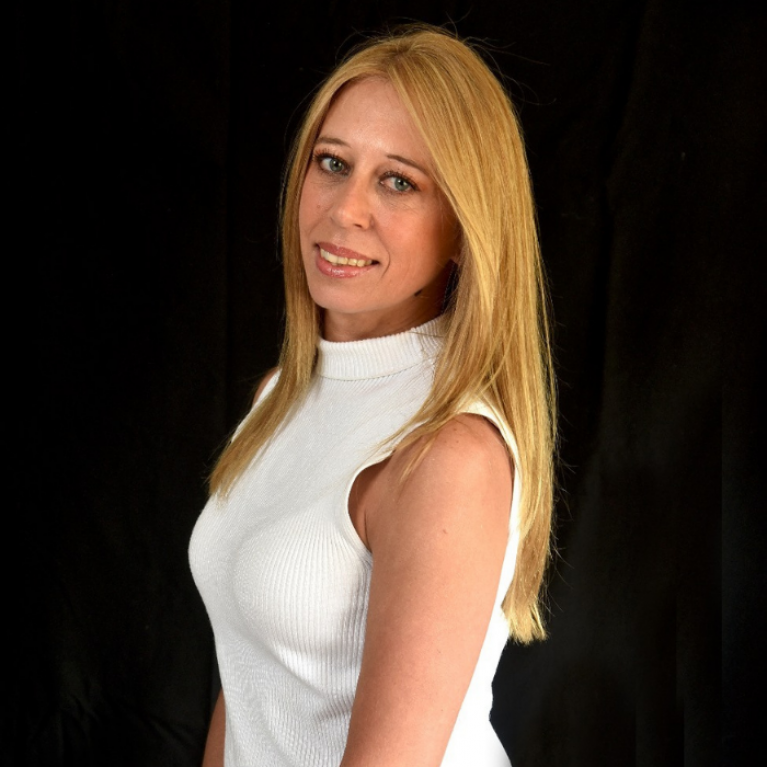
Soy Marisa Hernandez una agente inmobiliaria en Fort Lauderdale con más de 5 años de experiencia ayudando a familias primerizas a comprar su primera casa con claridad y seguridad. Su enfoque combina honestidad, educación y negociación estratégica para proteger cada paso del proceso. Sus clientes destacan su puntualidad, rapidez y compromiso absoluto.
Más que cerrar ventas, Marisa construye estabilidad para familias que desean dejar la renta y comenzar a crear patrimonio.
Requisitos Clave para la Aprobación de Préstamos
Este artículo detalla los 7 requisitos clave para la aprobación de un préstamo, incluyendo el historial crediticio, ingresos estables y documentación necesaria. A través de estudios de caso reales, se ofrecen consejos prácticos para mejorar tus posibilidades de éxito.
Entendiendo el estado Under Contract en bienes raíces
"Under Contract" en bienes raíces indica que una propiedad tiene un comprador aceptado, pero la venta no se ha cerrado. Este artículo explora su significado, comparte casos prácticos y responde preguntas frecuentes sobre el proceso de compra de viviendas.
Errores comunes de compradores primerizos y cómo evitarlos
Comprar una vivienda por primera vez puede ser complejo. Conoce los errores comunes que cometen los compradores primerizos y aprende cómo evitarlos con consejos prácticos y casos reales para tomar decisiones seguras y acertadas en tu inversión.